Introducción a la renta fija y variable
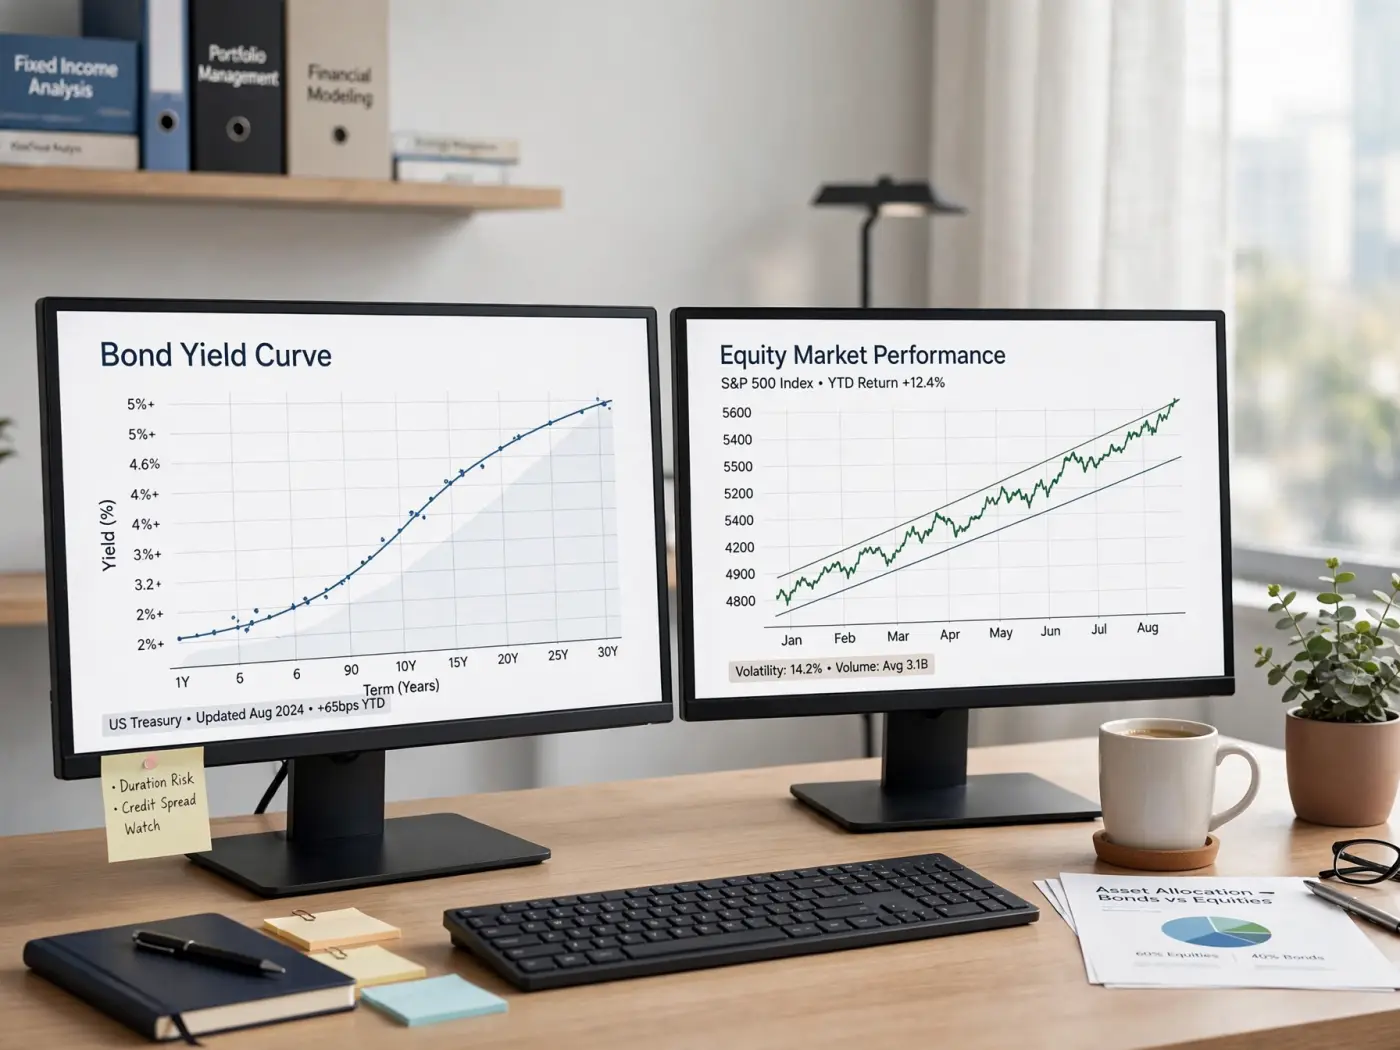
Comprender la diferencia entre renta fija y renta variable es uno de los pilares de la educación financiera. En esta página se explican los conceptos fundamentales de ambos tipos de activos, la relación entre riesgo y rentabilidad, el principio de diversificación y los costes asociados. Todo el contenido es exclusivamente educativo: no se recomienda ningún producto, entidad ni estrategia de inversión concreta.
¿Qué es la renta fija?
La renta fija agrupa instrumentos financieros mediante los cuales un inversor presta dinero a un emisor —un Estado, una comunidad autónoma, un organismo público o una empresa— a cambio de la devolución del capital en una fecha futura (vencimiento) y, habitualmente, del pago periódico de unos intereses (cupones). Se denomina «fija» porque las condiciones de remuneración suelen estar definidas de antemano, aunque esto no significa que esté exenta de riesgos.
Letras del Tesoro
Son valores de deuda pública emitidos por el Tesoro Público español a corto plazo (habitualmente 3, 6, 9 o 12 meses). Se emiten al descuento: el inversor paga menos del valor nominal y recibe el nominal completo al vencimiento. La diferencia constituye la rentabilidad. Al estar respaldadas por el Estado español, se consideran entre los activos de menor riesgo crediticio del mercado español, aunque su precio puede variar si se venden antes del vencimiento en el mercado secundario.
Bonos y obligaciones
Son títulos de deuda a medio y largo plazo emitidos por Estados, empresas u otras entidades. El inversor recibe cupones periódicos y la devolución del nominal al vencimiento. Su precio en el mercado secundario fluctúa en función de los tipos de interés, la calidad crediticia del emisor y otros factores. Un bono puede valer más o menos que su nominal si se vende antes del vencimiento.
Riesgos de la renta fija
- Riesgo de tipo de interés: si los tipos suben, el precio de mercado de los bonos existentes tiende a bajar, y viceversa.
- Riesgo de crédito: posibilidad de que el emisor no pueda hacer frente al pago de intereses o a la devolución del capital.
- Riesgo de liquidez: algunos títulos pueden ser difíciles de vender en el mercado secundario a un precio razonable.
¿Qué es la renta variable?
La renta variable está compuesta principalmente por acciones, que representan una participación en la propiedad de una empresa. A diferencia de la renta fija, no existe una remuneración predefinida: la rentabilidad depende de la evolución del precio de la acción en el mercado y, en su caso, de los dividendos que la empresa decida repartir. Tanto el precio como los dividendos son inciertos y pueden variar significativamente.
Fondos de inversión
Un fondo de inversión es un patrimonio colectivo formado por las aportaciones de múltiples partícipes, gestionado por una sociedad gestora autorizada. Existen fondos de renta fija, de renta variable, mixtos y de otras categorías. Los fondos permiten acceder a una cartera diversificada con aportaciones relativamente reducidas, pero conllevan comisiones de gestión y, en algunos casos, de suscripción, reembolso o custodia. El valor de las participaciones fluctúa diariamente en función de los activos que componen el fondo.
Relación entre riesgo y rentabilidad
Uno de los principios más importantes de las finanzas es que, en general, una mayor rentabilidad esperada lleva asociado un mayor nivel de riesgo. Esto significa que los activos que históricamente han ofrecido rentabilidades más elevadas también han experimentado mayores oscilaciones de valor, incluyendo períodos de pérdidas significativas. No existe ningún producto financiero que ofrezca alta rentabilidad sin riesgo. Cualquier afirmación en ese sentido debe considerarse una señal de alerta.
Diversificación
La diversificación consiste en repartir el ahorro entre diferentes tipos de activos, sectores, zonas geográficas y plazos, con el objetivo de reducir el impacto negativo que pueda tener el mal comportamiento de un único activo o mercado sobre el conjunto. Diversificar no elimina el riesgo por completo, pero es un principio ampliamente reconocido en la teoría financiera como herramienta para gestionarlo.
Costes asociados a la inversión
Antes de adquirir cualquier producto financiero, conviene conocer todos los costes implicados, ya que reducen la rentabilidad neta final:
- Comisiones de compraventa o suscripción/reembolso: importes cobrados al comprar o vender el activo.
- Comisión de gestión: coste anual que cobra la gestora de un fondo por administrar el patrimonio.
- Comisión de custodia: coste por mantener los valores depositados en una entidad.
- Fiscalidad: las ganancias patrimoniales y los rendimientos del capital mobiliario tributan en el IRPF. Los tipos aplicables dependen de la normativa vigente en cada ejercicio.
El papel de la CNMV y la verificación de proveedores
La Comisión Nacional del Mercado de Valores (CNMV) es el organismo público encargado de supervisar e inspeccionar los mercados de valores en España y la actividad de cuantos intervienen en ellos. Antes de contratar cualquier producto de inversión o confiar dinero a cualquier entidad, es fundamental verificar que dicha entidad esté debidamente autorizada y registrada. La CNMV pone a disposición del público registros oficiales en su página web donde puede comprobarse si una empresa de servicios de inversión, una gestora de fondos o un intermediario están autorizados para operar en España. También publica advertencias sobre entidades no autorizadas.
Presupuesto en Orden no es una entidad supervisada por la CNMV ni por el Banco de España. No gestionamos inversiones ni recomendamos productos financieros concretos.
Contenidos relacionados
Para cualquier consulta, visite nuestra página de contacto.